
Tener ahorros no siempre significa vivir con tranquilidad. Algunas personas sienten culpa, miedo o angustia cada vez que deben pagar una consulta médica, reparar un electrodoméstico o comprar algo que necesitan. Esta preocupación se conoce como dolor de pagar y puede afectar la relación con el dinero.
En el marco del Día Mundial de la Salud Mental, que se conmemora cada 10 de octubre, especialistas en economía conductual destacan que el estrés financiero no solo está relacionado con las deudas o la falta de ingresos. También puede aparecer cuando una persona teme quedarse sin dinero, incluso si cuenta con recursos disponibles.
El concepto de pain of paying describe el malestar emocional que algunas personas experimentan al realizar un pago o anticipar un gasto. No es un diagnóstico médico, sino una forma de explicar cómo las emociones pueden influir en las decisiones financieras.
El estrés financiero también afecta a quienes ahorran
En México, el 36.9% de las personas adultas reportó niveles altos de estrés financiero, de acuerdo con la Encuesta Nacional sobre Salud Financiera (Ensafi) 2023.
El mismo estudio encontró que el 48.4% manifestó preocupación por la acumulación de deudas, mientras que el 45.4% señaló inquietud ante la posibilidad de tener que cubrir gastos imprevistos.
Estas cifras reflejan la presión económica que enfrentan muchos hogares, aunque no permiten determinar cuántas personas sienten miedo de gastar pese a tener ahorros.
La preocupación puede manifestarse de distintas maneras: revisar constantemente el saldo bancario, posponer compras necesarias o sentir culpa después de pagar algo que estaba contemplado en el presupuesto.
¿Pagar con tarjeta reduce la preocupación?
La forma de pago puede influir en cómo una persona percibe la salida de su dinero.
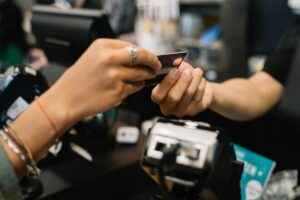
Cuando se utiliza efectivo, el desembolso es inmediato y visible. En cambio, las tarjetas de crédito y los pagos digitales pueden hacer que el gasto se perciba como menos inmediato, aunque la obligación de pagarlo permanezca.
Esta diferencia puede reducir la sensación de pérdida al momento de comprar, pero también puede provocar que algunas personas pierdan de vista cuánto están gastando.
Por eso, utilizar una tarjeta no resuelve necesariamente el miedo a gastar. Si la preocupación persiste, es importante revisar tanto los hábitos financieros como las razones emocionales que la acompañan.
¿Cuándo deja de ser prudencia y se convierte en un problema?
Ahorrar, comparar precios y evitar compras innecesarias son hábitos que ayudan a cuidar el dinero. La dificultad aparece cuando el temor a gastar comienza a limitar actividades importantes o impide cubrir necesidades básicas.
Entre las señales que conviene identificar están:
- Posponer consultas médicas o reparaciones necesarias pese a tener recursos para pagarlas.
- Sentir angustia intensa después de realizar compras planeadas.
- Evitar reuniones o actividades importantes por miedo persistente a gastar.
- Revisar repetidamente las cuentas bancarias sin conseguir tranquilidad.
- Tener ahorros, pero sentir que nunca son suficientes para utilizarlos.
Estas señales no significan necesariamente que exista un trastorno psicológico. También pueden responder a ingresos inestables, deudas o responsabilidades familiares que hacen necesario restringir los gastos.
Cómo controlar el miedo a gastar
Una forma de reducir la incertidumbre es elaborar un presupuesto que permita conocer cuánto dinero ingresa, cuánto se necesita para cubrir los gastos básicos y qué cantidad puede destinarse al ahorro.
También es útil establecer una cantidad para gastos personales y actividades recreativas, siempre que la situación económica lo permita. Definir ese monto con anticipación ayuda a tomar decisiones sin evaluar cada compra como una amenaza para las finanzas.
Si el miedo a gastar provoca angustia persistente o afecta las relaciones personales, el sueño o el acceso a necesidades básicas, buscar orientación profesional puede ser una opción. Un asesor financiero también puede ayudar a organizar ingresos, gastos y metas de ahorro.
La salud financiera no consiste únicamente en acumular dinero, sino en contar con recursos para afrontar imprevistos y utilizarlos de manera que permitan cubrir necesidades y alcanzar objetivos personales. Identificar la diferencia entre cuidar el presupuesto y vivir con miedo a gastar es un paso importante para mejorar el bienestar.


